普段のお買い物などで便利に使っているスマートフォン決済やクレジットカード。先日、アプリを開いた瞬間に心臓が止まるほど焦る出来事がありました。
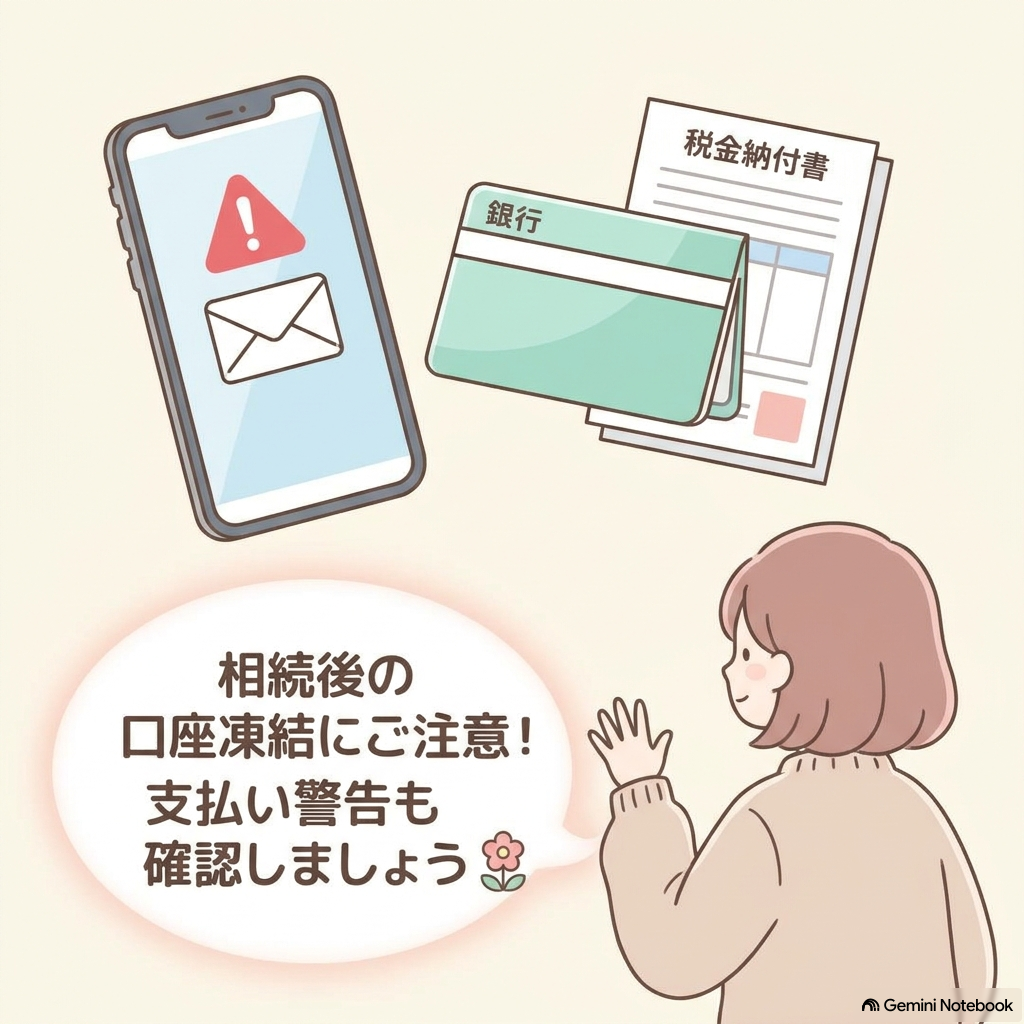
画面に大きく表示されていたのは、「引き落としができていません」「○月XX日を過ぎるとご利用いただけなくなります」という警告メッセージ。
実はこのトラブル、発端は「父が他界したことによる口座凍結」と、それに伴う「固定資産税の納付」でした。
今回は、慌ただしい手続きの中でうっかり口座残高不足を起こしてしまい、利用停止の危機から振込・電話確認で解決するまでの実体験と、そこから学んだ大切な注意点をお話しします。
1. なぜ残高不足に?発端は「父の他界」と「固定資産税の支払い」
原因を振り返ると、完全に私のうっかりミスだったのですが、背景には家族が他界した後の慌ただしさがありました。
父が他界した際、金融機関の手続きによって父名義の銀行口座が凍結されました。そのため、これまで父の口座から自動引き落としされていた「固定資産税」の引き落としができなくなってしまったのです。
「放っておくわけにはいかない」と、私は市役所の窓口へ行き、納付手続きを行いました。その際、手元のバーコード決済(クレジットカード紐づけ)で支払えることがわかったため、その場で決済を済ませることにしたのです。
止まっていた分も含めて2期分をまとめて支払ったため、普段のお買い物とは桁が違う高額な決済になりました。
無事に納付を終えて「これで一安心」とホッとしてしまったのが油断の元でした。自分のクレジットカードからそれだけまとまった金額が引き落とされるということを、日々の忙しさの中ですっかり失念していたのです。
2. 月末にアプリを開いて青ざめた警告
そして迎えた月末、スマホで何気なくバーコード決済のアプリを開いたところ、見慣れない未払いの警告画面が目に飛び込んできました。
- 「引き落としができていません」
- 「○月XX日を過ぎると使えなくなります」
「やばい!」と血の気が引きました。クレジットカードの引き落とし口座の残高を確認すると、やはり固定資産税の支払い分が足りていませんでした。
「すぐに紐づいている口座にお金を入れればいいの?」と慌てましたが、ふと疑問が湧きます。
- 「口座に入金しておけば、自動で再引き落とししてくれるの?」
- 「いつ引き落としてくれるんだろう?どこにも日程が書いていない…」
アプリの画面をよく探してみると、そこに書かれていたのは再引き落とし日ではなく、「指定口座へのお振込」の案内でした。
3. 「これ、振込詐欺じゃないよね?」一瞬よぎった不安と振込
画面には振込先の銀行名や口座番号が記載されていたのですが、昨今は巧妙なフィッシング詐欺なども多いため、「アプリの画面とはいえ、本当にこの口座に振り込んで大丈夫だろうか?」と一瞬、警戒心が働きました。
高額な支払いだったこともあり、慎重に以下の手順で確認を進めました。
- 公式サイトで確認する
スマホのブラウザからカード会社の公式ページへアクセスし、「引き落としができなかった場合のお支払い方法」の案内を確認。振込先口座の形式や案内内容が正規のものであることを照合しました。 - PCのネット銀行から振込を実行
口座番号や名義に間違いがないことを二重に確認し、パソコンから利用しているネット銀行にアクセスして指定金額を振り込みました。
振込は完了したものの、スマホのアプリ画面からは警告表示がすぐには消えず、しばらくそのまま残っていました。「本当に届いたのかな……」と不安になりながら時間を置き、次にアプリを開いたときには無事に警告表示が消えていて、胸をなでおろしました。
4. 数日後に届いた「督促状」と、電話窓口での安堵
これで一件落着……と思っていた数日後、自宅の郵便受けに1枚のハガキ(振込用紙付きの督促状)が届きました。
「えっ、ちゃんと振り込んだのに!?」とまたしても心臓がドキリ。時期的に考えて「行き違いだろう」とは思いつつも、万が一未納扱いになってカードや決済アプリが止められたら大変です。
念のため、ハガキに記載されていた問い合わせ先の電話番号に電話をかけてみました。
オペレーターの方に必要な確認事項をお伝えし、状況を調べていただいたところ、**「お支払いただく金額は、きちんと振り込みが確認できております。行き違いでハガキが届いてしまい申し訳ありませんでした。お手元のハガキは破棄していただいて大丈夫です」**と、非常に親切に案内してくださいました。
その言葉を耳にした瞬間、ようやく張り詰めていた不安が解け、心から安心することができました。
まとめ:同じトラブルを防ぐための4つの教訓
親の逝去に伴う諸手続きと、日々のキャッシュレス決済が重なって起きた今回のトラブル。実体験から学んだ教訓は以下の4つです。
- 親の口座凍結に伴う「税金の立替え」は、引き落とし口座の残高確認までセットで行う
家族が他界すると口座が凍結され、公共料金や固定資産税の引き落としがストップします。窓口等で代理納付をする際は、特に2期分などのまとまった金額になりがちです。「自分の引き落とし口座に十分な残高があるか」まで必ず確認しておきましょう。 - 残高不足時の対応は「再引き落とし」とは限らない
「口座に入金しておけば翌日勝手に再引き落としされる」カード会社もあれば、今回のように「指定口座への銀行振込」が必要な場合もあります。アプリや利用明細の案内をよく確認することが重要です。 - 振込先が出ても慌てず、公式サイトで真偽を確認する
突然の利用停止予告で焦っていても、指定された振込先が正規のものかどうか、必ず公式サイト等の案内と照合してから振り込む習慣をつけておくと安心です。 - 督促ハガキが届いても焦らず、不安なら電話で確認する
郵便物はタイムラグがあるため、すでに支払っていても行き違いで届くことがあります。モヤモヤしたまま放置せず、記載の窓口へ電話して「入金確認が取れているか」を聞くのが一番確実です。
家族の他界後はやることが山積みで、どうしても注意力が散漫になりがちです。同じように相続手続きや税金の納付でバタバタしている方の、ちょっとした注意のヒントになれば幸いです。
(※本記事は個人の体験に基づく情報です。引き落としができなかった場合の再振替ルールやお支払い方法、税金の納付方法については、自治体やご利用のクレジットカード会社・金融機関によって異なりますので、必ず各公式窓口でご確認ください。)
\ 最新情報をチェック /